Finance
Facture électronique obligatoire, les dates et actions à retenir
La facture électronique devient obligatoire progressivement en France à partir du 1er septembre 2026. Voici les dates et les actions concrètes à préparer.

Le passage à la facturation électronique s’annonce comme un tournant majeur dans le quotidien des entreprises françaises. Promulguée dans une logique de transition numérique et de lutte contre la fraude, la réforme de la facturation vient bouleverser les habitudes en matière d’échanges commerciaux, de gestion administrative et de contrôle de la TVA. Si l’obligation légale s’imposera progressivement selon un calendrier de mise en œuvre précis, il devient urgent pour toute structure concernée d’anticiper ce changement afin d’éviter tout ralentissement inattendu de son activité. Explorons ensemble comment aborder cette mutation pour transformer la contrainte réglementaire en opportunité.
Engager sa transition vers la facturation électronique dépasse la simple mise à jour d’un processus administratif. Cette évolution impacte profondément le traitement des factures, modifiant la manière dont les entreprises interagissent avec leurs partenaires, clients et fournisseurs. Elle vise notamment à renforcer la transparence fiscale et à améliorer le contrôle de la TVA.
L’accélération de la dématérialisation des factures fait écho à l’objectif national de moderniser les relations d’affaires. Le format électronique facilite l’automatisation, réduit la consommation de papier et limite les erreurs humaines liées aux traitements manuels. Ainsi, anticiper la réforme de la facturation électronique se révèle essentiel non seulement pour répondre aux obligations légales, mais aussi pour rester compétitif sur un marché toujours plus digitalisé.
Pour mieux comprendre les échéances, les obligations techniques et les étapes à anticiper, il devient pertinent de se renseigner dès maintenant sur la manière de passer à la facture électronique qui est obligatoire en 2026. Cette transition ne concerne pas uniquement les grandes entreprises : toutes les structures assujetties à la TVA devront progressivement adapter leurs outils et leurs processus de gestion.
Contrairement à une idée reçue, envoyer une facture PDF par e-mail ne suffira pas pour répondre aux nouvelles exigences réglementaires. Les entreprises devront utiliser des formats électroniques structurés comme Factur-X, UBL ou CII et passer par des plateformes agréées capables de transmettre les données à l’administration fiscale. Cette évolution implique donc des ajustements techniques et organisationnels qu’il vaut mieux anticiper le plus tôt possible.
Poussée par la nécessité de lutter contre la fraude à la TVA et d’optimiser la collecte de recettes fiscales, l’administration française a inscrit la facturation électronique au cœur de ses priorités. D’après la Direction générale des Finances publiques, plusieurs milliards d’euros échappent chaque année à l’État à cause de fraudes ou d’erreurs liées à la TVA, d’où le choix de centraliser et faciliter le suivi grâce à une infrastructure dédiée aux échanges sécurisés des factures.
Au-delà des considérations fiscales, la réforme de la facturation promet également d’uniformiser les processus entre entreprises et de simplifier les tâches répétitives pour les collaborateurs. La généralisation de la facture électronique participe ainsi pleinement à la transformation digitale des entreprises et à l’amélioration de l’efficacité administrative.
La migration vers la dématérialisation des factures apporte des bénéfices indéniables pour les structures équipées. Par exemple, elle améliore la traçabilité documentaire, accélère le rapprochement comptable et fluidifie la relation fournisseur-client. Les outils numériques permettent aussi de centraliser les informations et d’éviter les doublons ou pertes de documents.
Pour certaines petites structures ou activités en cours de formalisation, cette mise en ordre documentaire va souvent de pair avec une réflexion plus large sur les outils de gestion, y compris le compte professionnel ou courant utilisé pour les encaissements. Dans ce contexte, savoir comment ouvrir un compte bancaire à la Banque Postale peut aussi faire partie des démarches préparatoires utiles.
À long terme, la transition numérique implique des économies substantielles sur les frais d’envoi postal, le stockage physique et le temps de saisie. Selon plusieurs estimations, le coût de traitement d’une facture dématérialisée peut être réduit de manière significative par rapport à une gestion papier classique.
Préparer sa conformité passe inévitablement par une bonne compréhension du calendrier de mise en œuvre de la réforme de la facturation. Les pouvoirs publics ont opté pour une entrée en vigueur progressive afin de permettre aux entreprises d’adapter leurs outils et leurs processus sans rupture brutale.
Chaque étape comporte des implications différentes, que ce soit en matière d’émission ou de réception des factures électroniques. Afin de prévenir toute confusion, il convient d’anticiper ces échéances en repérant clairement ses responsabilités ainsi que celles de ses partenaires économiques.
Le calendrier officiel prévoit plusieurs étapes clés selon la taille des entreprises :
| 🗓️ Catégorie d’entreprise | 📌 Obligation d’émission | 📥 Obligation de réception |
|---|---|---|
| 👔 Grandes entreprises | 1er septembre 2026 | 1er septembre 2026 |
| 🏢 ETI | 1er septembre 2026 | 1er septembre 2026 |
| 🏪 PME et microentreprises | 1er septembre 2027 | 1er septembre 2026 |
L’autre aspect crucial concerne la distinction entre obligation d’émission et de réception : toutes les entreprises devront être capables de recevoir des factures électroniques dès septembre 2026, même si certaines catégories ne seront tenues d’en émettre qu’un an plus tard.
Les nouvelles dispositions encadrent différents axes : modalité d’archivage, exigences techniques sur le format de la facture électronique, conservation obligatoire des documents durant dix ans, transmission des données permettant le contrôle de la TVA et plus encore. Un suivi méticuleux du cadre légal évite tout risque de pénalités.
La réforme prévoit également la mise en place du e-reporting, un dispositif permettant de transmettre certaines données de transaction à l’administration fiscale, notamment pour les opérations non concernées par la facture électronique obligatoire. Les entreprises devront également choisir une plateforme de dématérialisation partenaire (PDP) agréée ou s’appuyer sur une solution compatible avec le futur écosystème fiscal numérique.
Il faut rappeler que la mise en conformité dépasse la simple adaptation technique. L’ensemble des canaux de transmission interne, les workflows de validation des factures et même certains contrats avec les prestataires devront parfois être ajustés pour respecter les nouvelles normes.
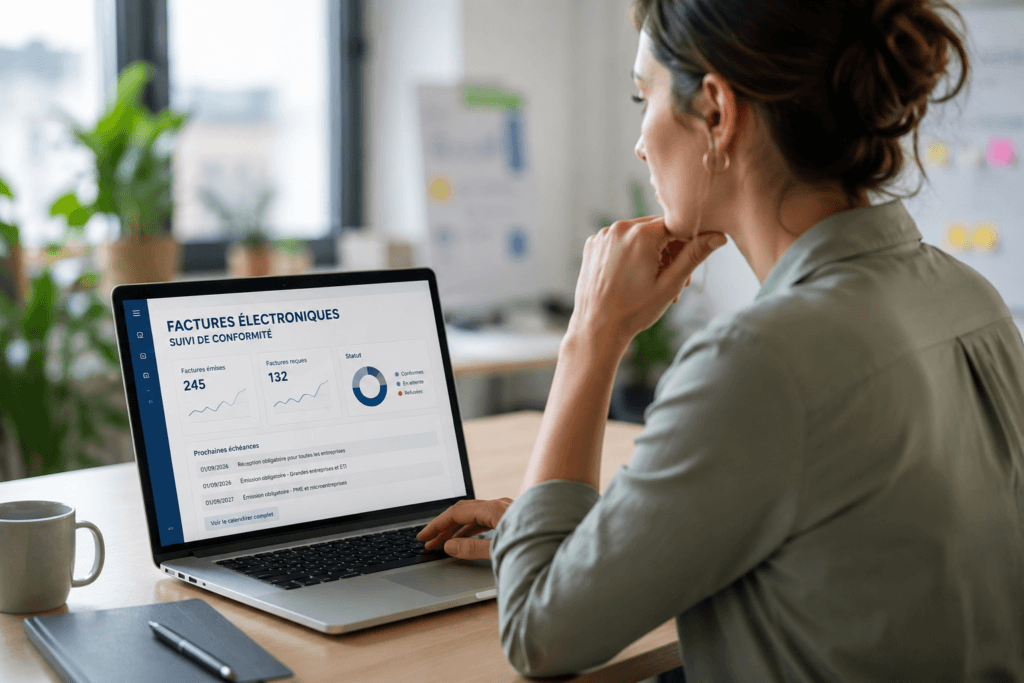
L’anticipation passe avant tout par une stratégie réfléchie qui associe réflexion informatique, accompagnement des équipes et vérification des impacts opérationnels. Plusieurs étapes clés jalonnent ce chemin vers une intégration fluide et sans heurts de la facturation électronique dans l’écosystème de l’entreprise.
Décortiquons quelques actions prioritaires à mener sans tarder pour garantir une continuité d’activité optimale pendant la transition numérique.
Derrière toute réussite technologique, on retrouve l’humain. Prévoir des sessions de formation personnalisées permet de lever les craintes liées à la nouveauté et de transmettre de bonnes pratiques (sécurisation, archivage, signature électronique…). En partageant une vision claire et rassurante de la réforme de la facturation, la direction gagne l’adhésion des utilisateurs et diminue le risque de blocage lors du passage à l’échelle.
Des simulations réalistes et des supports pédagogiques rendent concret l’usage quotidien des nouvelles plateformes. Pour garantir l’efficacité, il convient de privilégier l’accompagnement dans la durée, en instaurant des espaces d’expression pour remonter les difficultés rencontrées sur le terrain.
Avant de migrer définitivement vers la facturation électronique, un état des lieux s’impose. Il s’agit de dresser la liste précise des types de factures traitées, des formats utilisés, des destinataires récurrents et des éventuelles redondances internes. Un tel inventaire éclaire sur les optimisations possibles et aide à cibler l’outil de dématérialisation adéquat.
L’audit technique s’intéresse également à la sécurité des échanges, à la compatibilité avec les ERP et à la possibilité d’intégrer les modules indispensables (contrôle automatique de TVA, automatisation de la relance client, suivi des validations, etc.). Ce diagnostic préalable limite les mauvaises surprises lors de la bascule effective.
Faire face à la réforme de la facturation ne se fait pas sans défis. Plusieurs pièges frappent aux portes des directions financières : résistance au changement, faux sentiment d’urgence, configurations mal maîtrisées ou sous-estimation de la formation nécessaire. Rester vigilant sur ces aspects augmente considérablement les chances de succès du projet.
Quelques conseils issus de retours d’expérience permettent d’aborder la dématérialisation des factures avec sérénité, sans craindre la perturbation de l’activité quotidienne.
Plutôt que d’aller à marche forcée, certaines entreprises choisissent d’adapter graduellement leurs procédures internes. Synchroniser les mises à jour logicielles, planifier les interventions à faible impact métier et regrouper les phases de test favorisent une transition harmonieuse. Il s’agit d’orchestrer stratégiquement le passage du papier au numérique sans faire peser une charge démesurée sur les équipes.
Recourir à des groupes pilotes ou à des projets temporaires offre la possibilité de corriger rapidement d’éventuels dysfonctionnements avant une généralisation. La co-construction des solutions garantit leur appropriation et réduit significativement les risques de rejet.
Conserver la conformité face aux exigences de l’administration fiscale demande une vigilance continue : paramétrage correct des signatures électroniques, respect des durées de conservation imposées, génération d’attestations justifiant les flux et suivi rigoureux de toutes les opérations influençant le contrôle de la TVA. Se doter d’un socle documentaire solide aide à gérer sereinement les contrôles éventuels.
Pour beaucoup d’entreprises, travailler avec des experts-comptables ou des partenaires spécialisés dans la facturation électronique assure une couverture optimale des risques, tant sur le plan documentaire que fiscal. Adopter une approche proactive minimise là encore toute interruption d’activité inattendue.
Loin de constituer une simple formalité administrative, la réforme de la facturation porte en elle des promesses d’efficience et d’innovation. Bien préparée, la dématérialisation des factures facilite le reporting financier, accélère la clôture des comptes et libère des marges de manœuvre pour des projets à plus forte valeur ajoutée.
Alors que la transition numérique des entreprises françaises prend de l’ampleur, la capacité d’anticiper les prochaines évolutions réglementaires deviendra un véritable atout concurrentiel. L’histoire récente montre que les organisations prêtes à tourner la page du papier conservent souvent une longueur d’avance en matière de productivité, de conformité et de pilotage financier.
À lire aussi
La facture électronique devient obligatoire progressivement en France à partir du 1er septembre 2026. Voici les dates et les actions concrètes à préparer.
Un placement financier ne se choisit pas d'abord au rendement affiché. Pour une PME ou un dirigeant, la bonne décision part de l'usage futur de l'argent : objectif, horizon, liquidité, risque de perte, frais et fiscalité. La trésorerie de l'entreprise ne joue pas le même rôle que le patrimoine personnel du dirigeant.
Choisir un expert-comptable réactif à Montpellier pour déléguer sa comptabilité, sécuriser ses obligations et mieux piloter une TPE.
Un prévisionnel de trésorerie projette les encaissements et les décaissements pour savoir combien de cash reste disponible mois par mois. Sa formule de base est simple : solde final = solde initial + encaissements - décaissements. Le piège, lui, est moins sim

Le crowdfunding peut financer, tester et fédérer, mais seulement si le modèle, le budget et la promesse sont cadrés avant la campagne.
Un fonds en euros ne se résume pas à son taux annuel : frais, solidité de l'assureur et politique d'investissement changent la performance réelle.